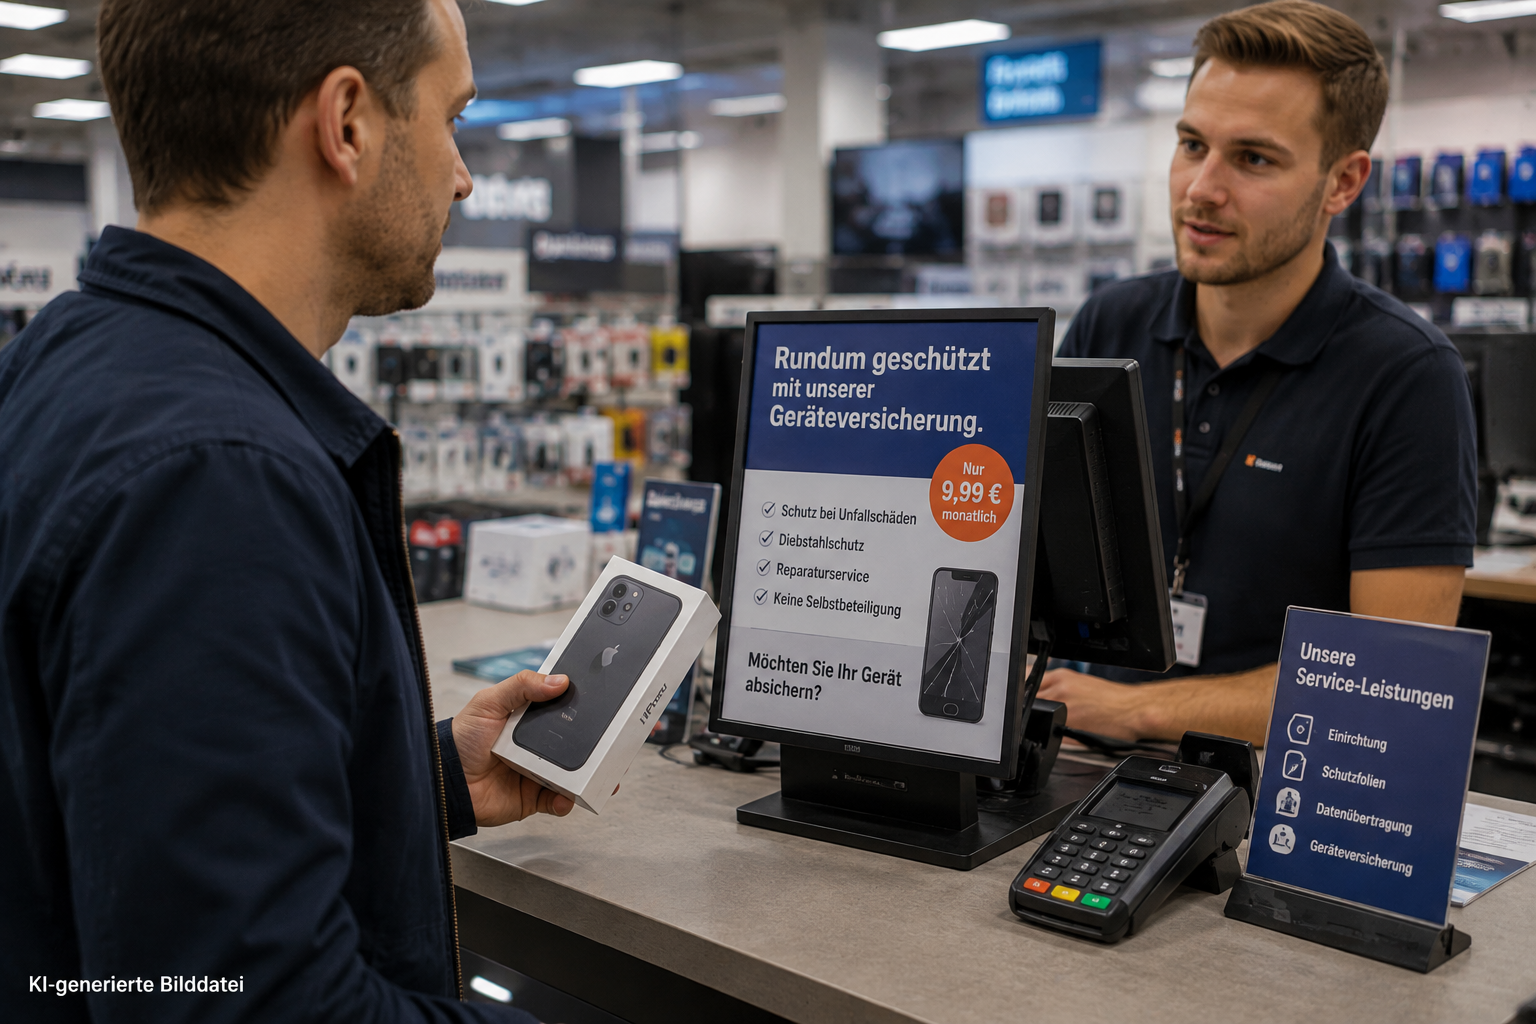
Die österreichische Finanzmarktaufsicht (FMA) hat sich am heutigen Mittwoch mit einem Geschäft beschäftigt, das wohl jeder kennt, der schon einmal ein Smartphone, einen Laptop oder ein anderes Elektrogerät gekauft hat. Das Gerät liegt im Warenkorb und vor dem Bezahlen kommt noch schnell das Angebot für zusätzlichen Schutz. Gerade bei Amazon und Co. ist dies mittlerweile sehr beliebt.
„Darf’s eine Versicherung dazu sein?“
Dies fragt die FMA in ihrer aktuellen Ausgabe der Verbraucherinformation „Reden wir über Geld“.
Ihre Empfehlung ist ziemlich bodenständig: Nicht gleich klicken oder unterschreiben. Erst einmal nachsehen, was überhaupt versichert ist, was ausgeschlossen wird, ob ein Selbstbehalt anfällt und ob man den zusätzlichen Schutz überhaupt braucht. Je nach Vertrag können Sturz-, Bruch- und Wasserschäden, Diebstahl oder technische Defekte versichert sein. Verschleiß oder Kratzer sind dagegen häufig ausgeschlossen. Auch gesetzliche Gewährleistung, Herstellergarantie und bereits vorhandene Versicherungen sollte man kennen, bevor für dasselbe Gerät noch ein Vertrag abgeschlossen wird.
Vor allem warnt die FMA vor dem Blick allein auf die Monatsprämie. Ein paar Euro wirken überschaubar. Über mehrere Jahre kommt trotzdem einiges zusammen. Deshalb sollten die gesamten Versicherungskosten dem Wert und Alter des Gerätes gegenübergestellt werden.
199 Euro Waschmaschine, mehr als 800 Euro Versicherung
Ein Fall der Verbraucherzentrale Hamburg zeigt ziemlich eindrucksvoll, wohin das führen kann. Der Verbraucher hatte eine Waschmaschine für 199 Euro gekauft und dazu einen Komplettschutz der Wertgarantie AG für acht Euro monatlich abgeschlossen.
Nach etwas mehr als zwei Jahren hatte er ungefähr so viel Versicherungsbeitrag bezahlt, wie die Waschmaschine neu gekostet hatte. Das fiel ihm allerdings nicht auf. Der Vertrag lief weiter.
Neun Jahre später waren mehr als 800 Euro Versicherungsbeiträge zusammengekommen. Die dazugehörige Waschmaschine besaß der Mann zu diesem Zeitpunkt schon gar nicht mehr.
Die Verbraucherzentrale Hamburg zieht daraus eine klare Konsequenz. Sie rät von Geräteversicherungen grundsätzlich ab und fordert unter anderem, Kunden automatisch zu informieren, sobald die gezahlten Beiträge den ursprünglichen Kaufpreis des versicherten Gerätes übersteigen. Außerdem sollte sich nach ihrer Auffassung die maximale Vertragsdauer am Wert des Gerätes orientieren.
Der Fall ist extrem. Das Grundproblem ist es nicht.
Wertgarantie ist dabei keineswegs allein auf dem Markt. Auch große Versicherer verdienen am Geschäft mit Garantieverlängerungen und Geräteschutz. ERGO Direkt bietet entsprechende Policen für Smartphones, Computer, Fernseher und Haushaltsgeräte an. Zurich wiederum steht als Versicherer hinter Garantie- und Geräteschutzprodukten von MediaMarkt und Dies sind nur drei Beispiele. Der Markt ist deutlich größer: Geräte- und Garantieversicherungen werden von zahlreichen weiteren Versicherern, Spezialanbietern, Händlern und Herstellern angeboten oder vermittelt.
Aus ein paar Euro werden schnell ein paar hundert
Auch die Verbraucherzentrale Bundesverband hat sich Garantieangebote für Elektrogeräte bereits im Jahr 2023 genauer angesehen. In einem Marktcheck wurden Waschmaschinen, Staubsauger und Tablets sowie entsprechende Angebote von Herstellern und Onlinehändlern untersucht.
Bei Waschmaschinen kostete ein zusätzlich abgesichertes Jahr im Durchschnitt rund fünf Prozent des Neupreises, bei Staubsaugern ebenfalls etwa fünf Prozent. Bei Tablets waren es durchschnittlich zehn Prozent. In einzelnen untersuchten Tablet-Angeboten wurden sogar bis zu 21 Prozent des Kaufpreises pro zusätzlichem Garantiejahr fällig.
Bei Smartphone- und Tablet-Versicherungen nennt die Verbraucherzentrale eine noch größere mögliche Spanne. Bei einem Smartphone für 1.000 Euro könnten je nach Vertrag zusätzlich zwischen zehn und 30 Prozent des Verkaufspreises pro Jahr für die Geräteversicherung anfallen. Das wären 100 bis 300 Euro jährlich.
Nun steht in einem normalen Haushalt selten nur ein Elektrogerät.
Waschmaschine, Trockner, Fernseher, zwei Smartphones, Tablet, Laptop, vielleicht noch eine Spielekonsole. Wer bei mehreren Anschaffungen jeweils ein paar Euro monatlich für zusätzlichen Geräteschutz ausgibt, kann schnell einen dreistelligen Betrag im Jahr nur dafür bezahlen, dass einzelne Gegenstände im Haushalt jeweils ihren eigenen Versicherungsvertrag haben.
30 Euro im Monat sind 360 Euro im Jahr. Nach drei Jahren sind 1.080 Euro weg. Nach fünf Jahren 1.800 Euro. Und dann sollte man sich schon ansehen, was man dafür eigentlich gekauft hat.
Bei den Verbraucherzentralen fällt das Urteil ziemlich deutlich aus.
„Auch, wenn es zunächst sinnvoll scheint, das vermeintliche Rundum-Sorglos-Paket hat seine Tücken und nutzt in den meisten Fällen nur dem Vermittler und dem Versicherer“,
sagt Anna Follmann, Versicherungsberaterin der Verbraucherzentrale Rheinland-Pfalz.
Noch deutlicher wird Bianca Boss Vorstandsmitglied beim Bund der Versicherten e. V. (BdV). Boss bezeichnet solche Verträge als
„allenfalls findige Geschäftsideen, um den Versicherern und Elektrohändlern Zusatzeinnahmen zu bescheren“.
Kaputt heißt noch lange nicht: Es gibt ein neues Gerät
Geräteversicherung, Garantieverlängerung und Herstellergarantie werden im Alltag gerne in einen Topf geworfen. Das sind aber unterschiedliche Dinge.
Die gesetzliche Gewährleistung besteht gegenüber dem Verkäufer. Eine Herstellergarantie ist eine freiwillige Leistung des Herstellers zu dessen Bedingungen. Eine Garantie- oder Geräteversicherung ist dagegen ein zusätzlicher Vertrag, für den der Kunde bezahlt.
Und auch unter den Geräteversicherungen unterscheiden sich die Leistungen erheblich.
Wertgarantie gehört zu den großen Namen im Geschäft mit Geräteversicherungen. Der Hannoveraner Versicherer versichert unter anderem Smartphones, Computer und Haushaltsgeräte und vertreibt seine Policen auch über den Fachhandel. Die dahinterstehende Wertgarantie Group zählt nach eigenen Angaben rund 8,7 Millionen Kunden.
Bei Wertgarantie ist beispielsweise eine Reparatur vorgesehen, solange diese wirtschaftlich sinnvoll ist. Ist sie das nicht mehr, gibt es eine sogenannte Neukaufbeteiligung. Nach den aktuellen Angaben des Unternehmens entspricht diese dem Zeitwert des Gerätes, mindestens jedoch 150 Euro. Nach dem zweiten Vertragsjahr erhöht sich der Mindestbetrag für jedes weitere schadenfreie Jahr um 25 Euro.
Das ist eben nicht automatisch der ursprüngliche Kaufpreis.
Auch beim Ersatzgerät gibt es Unterschiede. Wertgarantie weist ausdrücklich darauf hin, dass es nicht zwingend dasselbe Modell sein muss. Bei Mobiltelefonen muss es nicht einmal zwingend ein Neugerät sein. Die Neukaufbeteiligung ist zudem auf die tatsächlich entstandenen Kosten für ein Ersatzgerät gleicher Art und Güte begrenzt.
Wer also glaubt, aus einem vier Jahre alten kaputten Gerät werde dank Versicherung automatisch ein fabrikneues aktuelles Modell, sollte vorher besser in die Bedingungen schauen.
Und wer repariert eigentlich?
Auch darüber entscheidet nicht zwangsläufig allein der Kunde.
Wertgarantie wickelt Schäden beispielsweise über Fachhändler und Werkstätten ab. Bei großen Geräten kann ein Techniker zum Kunden kommen oder eine Abholung organisiert werden. Wer eine andere Werkstatt nutzen möchte, kann dies zwar tun, muss aber zunächst einen Kostenvoranschlag einreichen. Erst nach Prüfung gibt es die Rückmeldung zur Kostenübernahme oder zu einer möglichen Neukaufbeteiligung.
Auch Selbstbeteiligungen sind möglich. Wertgarantie nennt bei bestimmten Geräten mit einem Kaufpreis von mehr als 300 Euro beispielsweise 30 Euro je Schadenfall; bei einer Neukaufbeteiligung fällt diese Selbstbeteiligung nicht an. Andere Produkte und Anbieter haben wiederum andere Regeln.
Genau deshalb reicht die Frage „Ist das Gerät versichert?“ nicht besonders weit.
Interessant ist, was versichert ist und wie im Schadenfall geleistet wird.
Hinzu kommt der organisatorische Aufwand: Muss ein größeres Gerät abgeholt werden, heißt das Termin vereinbaren, Gerät bereitstellen und im Zweifel mehrere Stunden auf die Spedition warten. Dies gehört zur Mitwirkungspflicht des Kunden an der Schadenabwicklung – und kostet Zeit.
Gewährleistung gibt es ohnehin – und seit Juli gelten neue Regeln
Dazu kommt der Schutz, den Käufer bereits haben, ohne eine zusätzliche Versicherung abzuschließen.
Seit dem 31. Juli 2026 gelten in Deutschland neue Regeln zum Recht auf Reparatur. Für zahlreiche Produktgruppen – darunter Waschmaschinen, Wäschetrockner, Kühlschränke, Fernseher, Smartphones und Tablets – gibt es einen direkten Reparaturanspruch gegenüber dem Hersteller. Die neuen Rechte bestehen neben der gesetzlichen Gewährleistung gegenüber dem Verkäufer.
Auch bei der Gewährleistung hat sich etwas geändert. Wird ein ab dem 31. Juli 2026 gekauftes Produkt innerhalb der zweijährigen Gewährleistungsfrist wegen eines Mangels repariert, verlängert sich die Gewährleistungsfrist auf drei Jahre.
Das macht eine Geräteversicherung nicht automatisch überflüssig. Ein selbst heruntergeworfenes Smartphone ist schließlich etwas anderes als ein Produktmangel. Genau deshalb sollte vor Vertragsabschluss geklärt werden, welchen Schutz man zusätzlich einkauft und welchen man ohnehin schon hat.
Mein Kommentar: Versichern lässt sich fast alles. Muss man aber nicht.
Ich arbeite seit vielen Jahren in der Versicherungsbranche und halte Versicherungen für ausgesprochen sinnvoll. Nur eben nicht jede Versicherung für jedes Risiko. Eine Privathaftpflicht kann vor einem Schaden schützen, der einen finanziell ruinieren könnte. Ein abgebranntes Eigenheim kann kaum jemand aus der Portokasse ersetzen. Berufsunfähigkeit kann ein komplettes Erwerbsleben finanziell auf den Kopf stellen.
Bei einer kaputten Waschmaschine für 500 oder 700 Euro sieht die Sache anders aus.
Natürlich sind 700 Euro viel Geld. Ärgerlich ist es auch, wenn die Maschine drei Wochen nach Ablauf irgendeiner Garantie den Geist aufgibt. Die Frage bleibt trotzdem: Muss ich dieses Risiko wirklich jahrelang gegen Beitrag an einen Versicherer abgeben?
Noch deutlicher wird es, wenn nicht nur die Waschmaschine versichert wird. Hier 6,99 Euro, dort 8,99 Euro, fürs Smartphone noch etwas und der neue Fernseher bekommt selbstverständlich ebenfalls seinen Schutzbrief. Jeder einzelne Betrag sieht harmlos aus. Die Summe irgendwann nicht mehr.
Wer 30 Euro monatlich für verschiedene Geräteversicherungen ausgibt, könnte dieselben 30 Euro auch auf ein separates Konto legen. Nach fünf Jahren liegen dort 1.800 Euro. Geht nichts kaputt, gehört das Geld immer noch einem selbst. Geht die Waschmaschine kaputt, kann davon locker eine neue bezahlt werden.
Das nennt man dann nicht Versicherung, sondern Rücklage. Unsere Großeltern kannten den Begriff noch!
Gerade kleine und überschaubare Schäden muss man nicht zwingend versichern. Versicherungen sind besonders dort wichtig, wo ein Schaden finanziell richtig wehtun oder die eigene Existenz bedrohen kann.
Und noch etwas stört mich an diesem Geschäft: Die Versicherung kommt oft genau in dem Moment auf den Tisch, in dem der Kunde sich gerade über die Anschaffung eines neuen Gerätes freut, und erwischt ihn in bester Kauflaune und Vorfreude. Das darf man psychologisch nicht unterschätzen, das neu erworbene Gut soll doch bewahrt und geschützt werden. Das verzerrt den Blick und die objektive Entscheidungsfindung für den Abschluss eines Versicherungsvertrages. Zudem wird die Entscheidung nicht in Ruhe getroffen, sondern beim Checkout aus dem Warenkorb oder beim Elektromarkt an der Kasse. Also in der Regel unter Zeitdruck.
Was der Vertrag genau leistet, welchen Zeitwert das Gerät nach ein paar Jahren noch hat, wie viel Beitrag bis dahin zusammenkommt und welche Ausschlüsse gelten, weiß in diesem Moment wohl kaum jemand aus dem Kopf.
Die Waschmaschine aus Hamburg kostete 199 Euro. Ihre Versicherung am Ende mehr als 800 Euro.
Viel besser und anschaulicher kann man das Problem eigentlich nicht erklären.
Deine Meinung ist uns wichtig!