„Bei uns ruft kein Investor nach dem nächsten Exit, sondern bei uns rufen die Mitglieder nach mehr Leistungen.“
Andreas Brunner (VEMA)
Mit diesem Satz brachte Andreas Brunner den Unterschied zwischen der genossenschaftlich organisierten VEMA und den zunehmend von Finanzinvestoren geprägten Maklerpoolgruppen auf den Punkt. Er setzte damit einen Kontrapunkt zu einer Diskussion, in der sich die Vertreter der großen Anbieter ansonsten bemerkenswert einig waren: Der Poolmarkt wird sich weiter konzentrieren, künstliche Intelligenz wird die Branche verändern und die kommenden Jahre versprechen reichlich Wachstum.
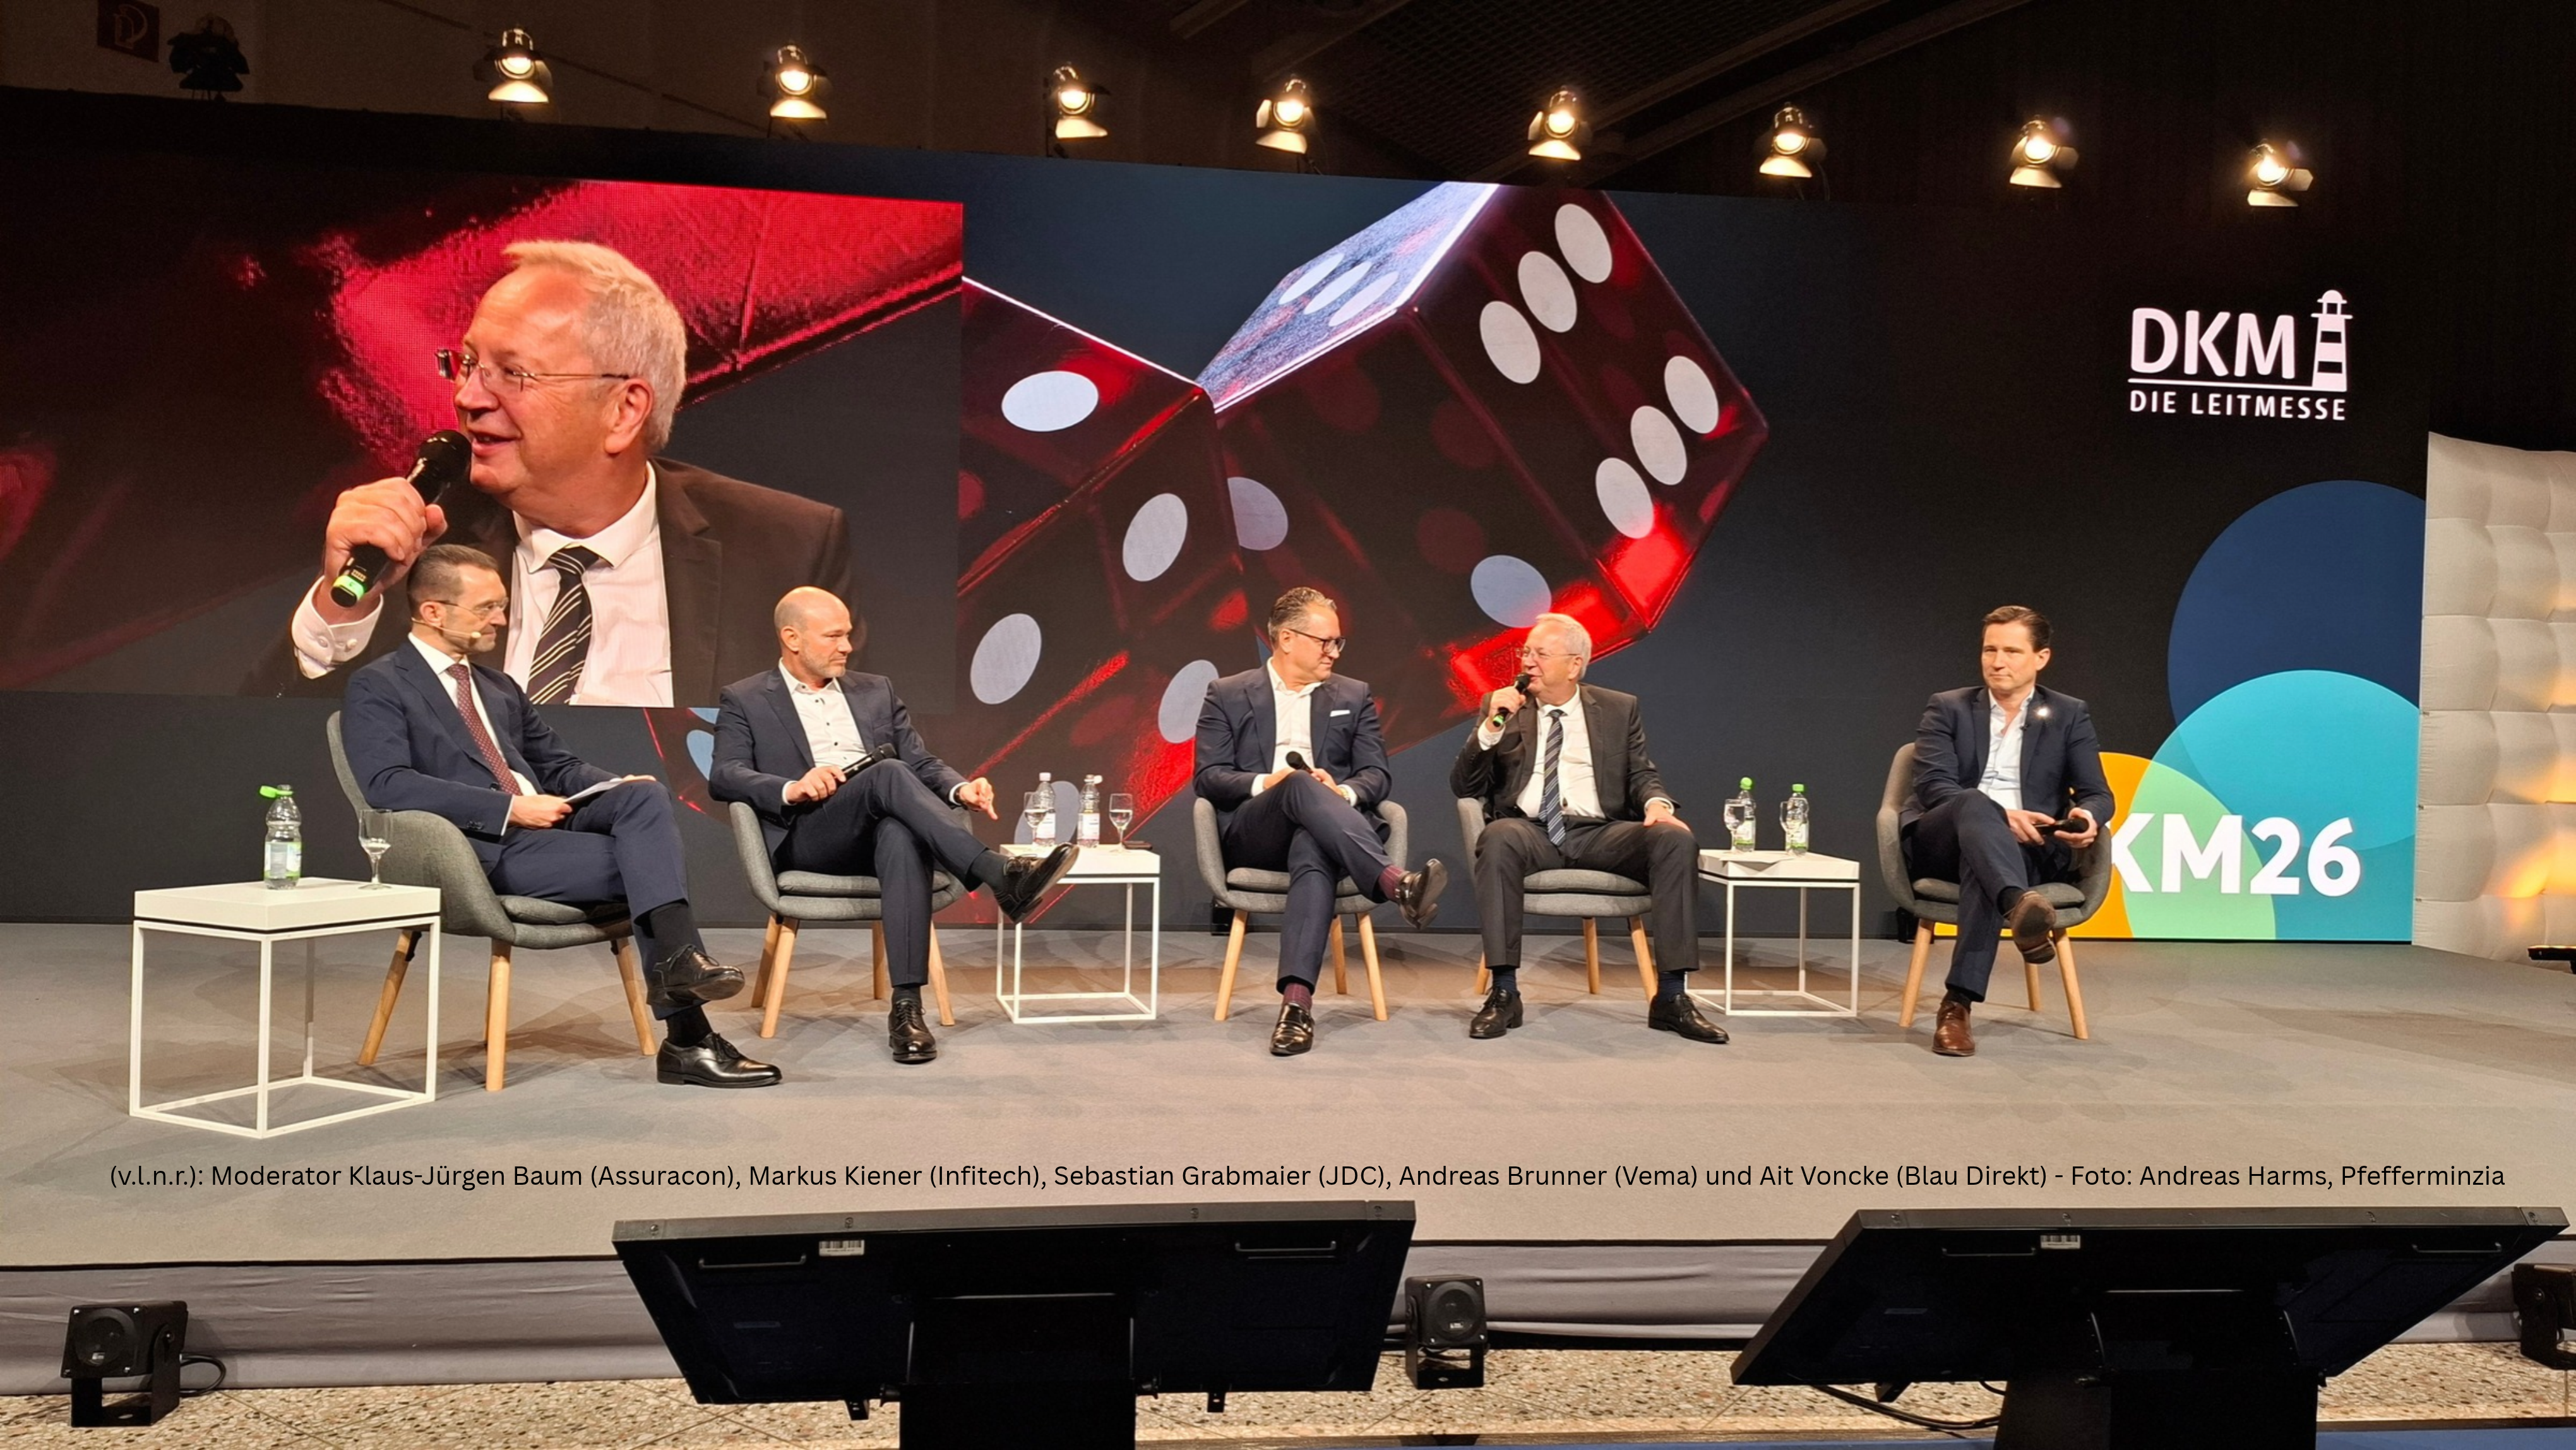
Auf der DKM in Dortmund trafen am 28. Oktober vier der größten deutschen Maklerdienstleister aufeinander. Unter dem Titel „Maklerpools & -verbünde: Sind die Würfel gefallen?“ diskutierten Andreas Brunner (VEMA), Dr. Sebastian Grabmaier (JDC Group), Markus Kiener (INFITECH) und Ait Voncke (blau direkt). Moderiert wurde die Runde von Klaus-Jürgen Baum (ASSURACON). Kiener vertrat die INFITECH-Gruppe, zu der unter anderem Fonds Finanz, DEMV und der auf private Krankenversicherungen spezialisierte Pool Verticus gehören.
Baum bezeichnete die Teilnehmer als die „Big Four“ der Poolbranche. Grundlage war die aktuelle AssCompact-Trendstudie. Nach seinen Angaben vereinen die vier Unternehmensgruppen je nach Kennzahl bereits zwischen zwei Dritteln und vier Fünfteln des untersuchten Marktes auf sich. Bei der Profitabilität nähere sich ihr gemeinsamer Anteil sogar der 90-Prozent-Marke.
Wer groß ist, kann noch größer werden
„Mein alter Chef hat immer gesagt, man muss den Markt nur klein genug definieren, dann ist man schnell der Größte.“
Sebastian Grabmaier – JDC Group
Bezogen auf den gesamten deutschen Versicherungsvertrieb lägen die Marktanteile der einzelnen Poolgruppen dagegen lediglich im Bereich von rund einem Prozent. Entsprechend groß sei das Potenzial. Schließlich nutzten längst nicht mehr nur klassische Versicherungsmakler die Plattformen. Auch Banken, Vertriebsorganisationen und andere Vermittlergruppen kämen als Kunden infrage. Gleichzeitig erwartet Grabmaier eine Fortsetzung der Konsolidierung.
Markus Kiener sah das ähnlich. Auch die jüngste Übernahme des Maklerpools Invers durch einen Finanzinvestor überraschte ihn grundsätzlich nicht. Dass es ausgerechnet Invers getroffen habe, allerdings schon etwas. Die steigenden Investitionskosten führten zwangsläufig zu weiteren Zusammenschlüssen. Kleinere Anbieter müssten deshalb nicht verschwinden, sondern könnten sich größeren Gruppen anschließen oder Kooperationen eingehen.
„Das ist eine absolut gesunde Marktentwicklung.“
Markus Kiener (INFITECH)
Die INFITECH-Gruppe selbst hat mit Verticus zuletzt einen weiteren Spezialisten übernommen. Kiener begründete den Kauf vor allem mit ergänzenden Kompetenzen und Synergien im Krankenversicherungsgeschäft, bei Software und der Leadgenerierung. Wachstum allein sei kein ausreichender Grund für eine Übernahme.
Private Equity: Kapital für die Zukunft oder Rendite auf Kosten der Makler?
Deutlich lebhafter wurde die Diskussion, als Baum den Einfluss von Finanzinvestoren ansprach. Nach den von ihm vorgestellten Studienzahlen befinden sich je nach Kennzahl bereits 50 bis 60 Prozent des Poolmarktes in Private-Equity-Besitz. Der Moderator konfrontierte die Teilnehmer mit kritischen Stimmen aus der Branche. Demnach könnten Pools durch den Einstieg von Investoren ihre Unabhängigkeit verlieren und zunehmend auf Rendite und einen späteren Weiterverkauf ausgerichtet werden.
Ait Voncke widersprach. Ohne einen finanzstarken Investor im Hintergrund wären die geplanten Technologieinvestitionen von blau direkt kaum möglich. Außerdem verwies er darauf, dass sein Unternehmen bei der Weitergabe von Provisionen an angeschlossene Makler gut abschneide.
Auch Markus Kiener hielt wenig von der Vorstellung, Finanzinvestoren könnten den Unternehmenswert durch schlechtere Leistungen und immer niedrigere Maklervergütungen dauerhaft steigern. Entscheidend seien Wachstum, Ertragskraft und die Attraktivität des Unternehmens. Dafür müsse man investieren. Oder, wie Kiener es formulierte:
„Du brauchst Kohle ohne Ende.“
Markus Kiener (INFITECH)
Sebastian Grabmaier bezweifelte ebenfalls, dass die Eigentümerstruktur eines Pools automatisch die Unabhängigkeit der angeschlossenen Makler gefährde. Schließlich könnten diese weiterhin mit mehreren Dienstleistern zusammenarbeiten und aus zahlreichen Versicherern wählen. Für ihn liegt die eigentliche Bedrohung ohnehin außerhalb der klassischen Poollandschaft. Große Technologieunternehmen und neue Anbieter aus anderen Branchen könnten künftig wesentlich stärker in den Versicherungs- und Vorsorgemarkt eindringen. Als Beispiele nannte er Google sowie mögliche Angebote von Aldi und Lidl.
Andreas Brunner hielt dagegen die genossenschaftliche Struktur der VEMA hoch. Nach seinen Angaben hätten sich auf der DKM bereits Makler am VEMA-Stand gemeldet, die wegen der Beteiligung von Finanzinvestoren an ihren bisherigen Dienstleistern verunsichert seien. Ein Investor erwarte schließlich eine Rendite und wolle seine Beteiligung möglicherweise irgendwann wieder verkaufen. Die VEMA investiere ihre Mittel dagegen in Leistungen für ihre Mitglieder. Brunner zeigte sich überzeugt, dass die VEMA auch in fünf Jahren noch als Genossenschaft bestehen werde.
Wenn der Pool selbst zum Makler wird
Nicht nur Pools wechseln zunehmend den Eigentümer. Auch Maklerbestände und ganze Maklerunternehmen werden von großen Dienstleistergruppen übernommen. Bei blau direkt, erklärte Voncke, sei dieses Geschäft ursprünglich aus der Ruhestandsplanung für angeschlossene Makler entstanden. Inzwischen hätten die übernommenen Unternehmen eine weitere Funktion: Neue Technologien und Prozesse könnten dort erprobt und später anderen Maklerpartnern zur Verfügung gestellt werden.
Auch Kiener beschrieb Unternehmens- und Bestandsübernahmen als Antwort auf das Nachfolgeproblem. Manche Makler wollten lediglich ihre Bestände verkaufen, andere ihr gesamtes Unternehmen übergeben. Daraus müssten unterschiedliche Lösungen entstehen.
Brunner sprach einen möglichen Interessenkonflikt an. Wenn ein Pool selbst Maklerunternehmen kaufe, könne er damit zum Wettbewerber seiner eigenen Mitglieder werden. Die VEMA gehe deshalb einen anderen Weg. Sie unterstütze Makler bei Unternehmensbewertungen, Kaufvertragsgestaltungen und der Suche nach geeigneten Nachfolgern. Dabei würden unter anderem regionale Nähe und fachliche Schwerpunkte berücksichtigt. Auch beim Nachwuchs will die Genossenschaft ansetzen. Brunner erläuterte, dass die VEMA ihre bisherigen Aufnahmekriterien gelockert habe. Junge Makler könnten nun auch mit geringeren Umsätzen aufgenommen werden, sofern sie ein überzeugendes Geschäftsmodell und entsprechende Entwicklungsperspektiven vorweisen.
Ein Makler, 25.000 Kunden – dank KI?
Beim Thema künstliche Intelligenz waren sich die Teilnehmer über die Richtung weitgehend einig: Die Technik soll Maklern vor allem Verwaltungsarbeit abnehmen.
Ait Voncke entwarf das Bild eines Maklerbüros, in dem KI-Systeme während eines Kundengesprächs bereits umfangreiche Analysen durchführen, Vertragsdaten verarbeiten und nachgelagerte Abläufe organisieren. Seine Vorstellung geht weit über die Automatisierung einzelner Aufgaben hinaus. Voncke sprach von einem Makler, der mithilfe eines weitgehend automatisierten Systems künftig 25.000 Kunden betreuen könnte.
Grabmaier sieht vor allem Chancen, standardisierte Geschäftsvorfälle zu vereinfachen. Einfache Versicherungsprodukte könnten zunehmend automatisiert vorbereitet oder abgeschlossen werden. Dadurch bleibe mehr Zeit für beratungsintensive Themen wie Altersvorsorge, betriebliche Versorgung oder Krankenversicherung. Er erinnerte an die Einführung des Internets. Auch damals sei das Ende der klassischen Versicherungsvermittlung vorhergesagt worden. Tatsächlich hätten vor allem diejenigen Vermittler profitiert, die neue Technologien sinnvoll einsetzten.
Brunner nannte das Kfz-Wechselgeschäft als Beispiel. Kundenanfragen könnten künftig weitgehend automatisiert beantwortet, Berechnungen durchgeführt und Angebote erstellt werden. Allerdings wollte er die Risiken nicht unter den Tisch fallen lassen. Gerade bei der Verarbeitung von Vertragsdaten könnten KI-Systeme widersprüchliche oder schlicht falsche Ergebnisse liefern. Brunner berichtete von Fällen, in denen KI-Abfragen zu denselben Versicherungsverträgen unterschiedliche Angaben geliefert hätten.
„Also man kann der KI nicht zu 100 Prozent vertrauen.“
Andreas Brunner (VEMA)
Wird die KI zum trojanischen Pferd?
Baum stellte auch die Frage, ob Makler durch den zunehmenden Einsatz der Pooltechnologie langfristig ihre Unabhängigkeit verlieren könnten. Je mehr Geschäftsprozesse über eine Plattform liefen, desto schwieriger könnte ein späterer Wechsel werden.
Grabmaier hielt die Sorge vor solchen Abhängigkeiten für überzogen. Er verwies auf große Softwareanbieter wie Microsoft und Apple. Auch dort nutzten Unternehmen standardisierte Systeme, ohne dadurch zwangsläufig ihre unternehmerische Selbstständigkeit aufzugeben. Solange mehrere Plattformanbieter miteinander konkurrierten, bleibe ein Wechsel grundsätzlich möglich.
Ait Voncke (blau direkt) widersprach der Warnung vor einer wachsenden Abhängigkeit der Makler von ihren Pools. Er sieht die Plattformen vor allem als technische Infrastruktur und hält einen Wechsel zwischen den Anbietern grundsätzlich für möglich.
„Wir sind Infrastruktur und da können wir schnell wechseln von einer Plattform auf die nächste Plattform.“
Ait Voncke, CEO blau direkt
Voncke verglich die Poolplattformen mit anderen Infrastrukturanbietern. Auch dort sei die Auswahl teilweise begrenzt, ohne dass dies zwangsläufig zu einer unauflösbaren Abhängigkeit führe. Die Warnung vor einer zwangsläufig wachsenden Abhängigkeit von einzelnen Poolplattformen überzeugte ihn deshalb nicht.
Andreas Brunner (VEMA) setzte der Warnung vor dem „trojanischen Pferd“ eine andere Vorstellung entgegen: Nicht der Makler solle zum Erfüllungsgehilfen einer technischen Plattform werden. Vielmehr müssten die Pools dafür sorgen, dass die KI den Maklern zuarbeite.
Altersvorsorgedepot: Die Poolchefs wittern ein Rekordjahr
Zum Schluss ging es um die Reform der privaten Altersvorsorge. Hier war von Zurückhaltung wenig zu spüren.
Sebastian Grabmaier erwartet erheblichen Rückenwind für die Vermittlerbranche. Das Altersvorsorgedepot werde die private Vorsorge stärker ins Bewusstsein der Verbraucher rücken und zusätzliche Beratungsanlässe schaffen. Eine Verdrängung klassischer Versicherungslösungen erwartet er nicht. Manche Kunden bevorzugten kapitalmarktorientierte Anlagen, andere wollten Garantien und eine Absicherung des Langlebigkeitsrisikos.
Markus Kiener sprach von rund 50 Millionen potenziellen Kunden für das Altersvorsorgedepot. Die neue staatliche Förderung biete Maklern die Gelegenheit, ihre Kunden gezielt auf die Altersvorsorge anzusprechen. Auch vor Neobrokern zeigte er wenig Respekt. Die steuerlichen Besonderheiten und die Komplexität der Altersvorsorge machten qualifizierte Beratung weiterhin notwendig. Die niedrigeren Vergütungen beim Altersvorsorgedepot müssten nach seiner Einschätzung auch nicht auf klassische Vorsorgeprodukte ausstrahlen. Es handele sich um ein eigenes Produktsegment mit einer anderen Provisionsstruktur.
Grabmaier verwies zudem darauf, dass reine Versicherungsvermittler nicht zwangsläufig eine zusätzliche Erlaubnis nach § 34f GewO benötigten, um an entsprechenden Lösungen teilzuhaben. Bereits heute gebe es dafür unterschiedliche Vertriebs- und Vermögensverwaltungsmodelle.
Auch Andreas Brunner sieht zusätzliche Geschäftschancen. Er verwies auf die Beteiligung der VEMA an der BCA und die damit verbundenen Möglichkeiten für Makler, Investmentlösungen anzubieten. Gleichzeitig blieben Versicherungsprodukte für Kunden mit entsprechenden Sicherheitsbedürfnissen wichtig. Vor Neobrokern müsse die Branche keine Angst haben. Ähnliche Befürchtungen habe es bereits beim Aufkommen der Direktversicherer gegeben. Brunner rechnet deshalb mit einem Nebeneinander der Vertriebswege.
„27 wird ein sehr gutes Jahr und das Altersvorsorgedepot wird uns allen mehr Geschäft bringen.“
Andreas Brunner (VEMA)
Ait Voncke sprach mit Blick auf die Reform von einem „Kickstart in eine neue Ära“. Besonders die Verbindung der Plattformen von blau direkt und Netfonds eröffne Möglichkeiten, Investment- und Versicherungslösungen technisch zusammenzuführen. Dabei gehe es auch darum, komplexe Beratungsprozesse abzubilden und beispielsweise biometrische Absicherungen in die Altersvorsorge einzubeziehen.
Grabmaier zeigte sich sogar überzeugt, dass die Vermittlerbranche eines ihrer besten Beratungsjahre erleben könnte. Und auch beim abschließenden Blick auf das Jahr 2030 blieb der Optimismus groß. Die Poolbranche werde weiter wachsen, technologischer werden und ihren Maklerpartnern deutlich mehr Dienstleistungen anbieten – jedenfalls, wenn es nach den vier Vertretern auf der Bühne geht.
Mein Kommentar
Überrascht hat mich diese Diskussion nicht. Wer Private Equity bereits im Haus hat, wird diese kaum auf offener Bühne infrage stellen. Es geht um Geld, um sehr viel Geld sogar. Die Technologieplattformen der Zukunft gibt es schließlich nicht zum Nulltarif. Für drei der vier Teilnehmer war die Frage nach den Investoren damit offenbar weitgehend beantwortet. Allein Andreas Brunner von der VEMA hielt mit seinem genossenschaftlichen Modell die Fahne für einen anderen Weg hoch.
Dass die vier größten Marktteilnehmer dieses Segments auf der Bühne sitzen, liegt nahe. Allerdings entstand dadurch ein gewisses Ungleichgewicht. Brunner lieferte zwar die Gegenrede, stand damit aber ziemlich allein da. Schließlich gibt es noch ein paar kleine gallische Dörfer in der Poollandschaft. Apella, aruna oder FondsKonzept beispielsweise. Einer ihrer Vertreter hätte der Diskussion gutgetan. Mich hätte interessiert, wie jemand die Zukunft der Branche sieht, der ganz bewusst ohne Private Equity auskommen will – und vor allem, wie er sich damit langfristig gegen die großen, finanzstarken Gruppen behaupten möchte.
Und dann sind da noch die Abhängigkeiten. Natürlich bleibt ein Makler rechtlich unabhängig, kann mit mehreren Pools zusammenarbeiten und seinen Dienstleister wechseln. Aber wie sieht das in der Praxis aus? Wenn Bestandsverwaltung, Kundenkommunikation, Arbeitsabläufe und künftig auch KI-Anwendungen auf eine Plattform ausgerichtet sind, dürfte ein Wechsel irgendwann alles andere als einfach sein. Die technische Entwicklung eröffnet enorme Möglichkeiten, schafft aber möglicherweise auch neue Abhängigkeiten. Und die Frage stellt sich nicht nur für Makler, sondern ebenso für Versicherer. Wenn immer größere Teile des Neugeschäfts über wenige Poolgruppen laufen, wächst deren Verhandlungsmacht. Was heute durch gebündelte Prozesse Kosten spart, könnte morgen bei Courtagen und anderen Vergütungen teuer werden. Auch darüber sollten sich Versicherer Gedanken machen.
Am Ende sollte jeder wissen, worauf er sich einlässt. Und gerade als Makler hätte ich lieber einen Plan B in der Schublade. Denn die schönste vertraglich zugesicherte Unabhängigkeit hilft wenig, wenn ich mich praktisch kaum noch von meinem Dienstleister lösen kann.
Deine Meinung ist uns wichtig!