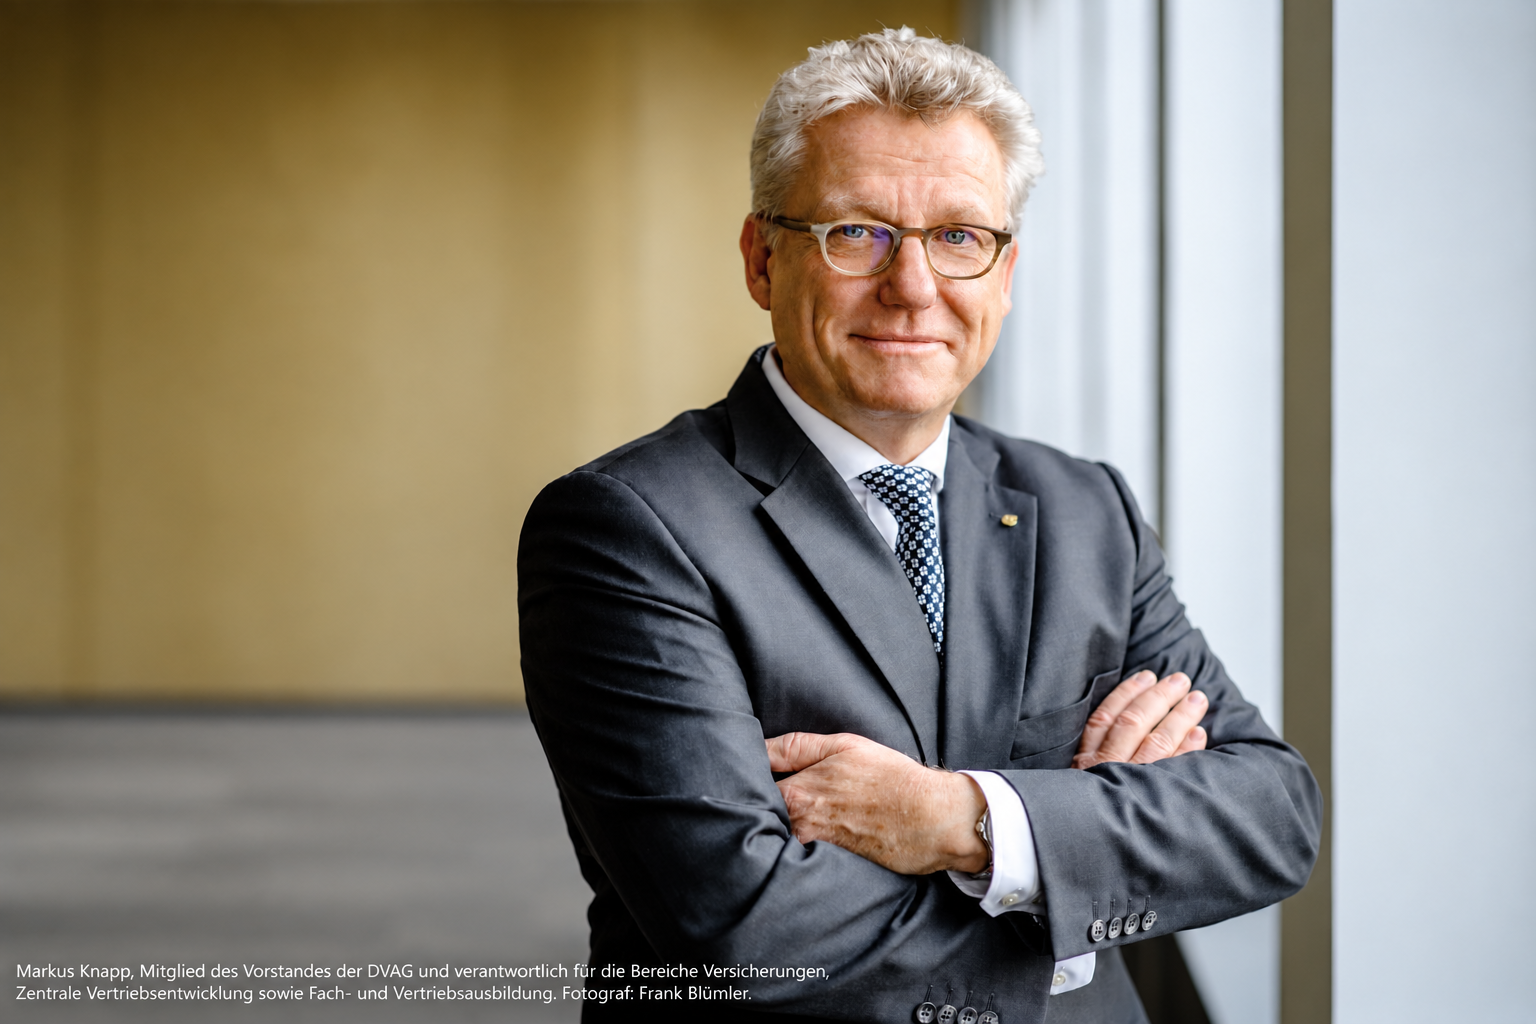
Die Deutsche Vermögensberatung hat sich am Montag in einer Pressemitteilung zur Reform der geförderten privaten Altersvorsorge positioniert. DVAG-Vorstand Markus Knapp begrüßt die neuen Möglichkeiten grundsätzlich. Mit der größeren Auswahl wachse jedoch auch der Beratungsbedarf.
Künftig können Verbraucher stärker wählen, wie sie Renditechancen und Sicherheit gewichten. Neben Garantieprodukten mit einer Beitragsgarantie von 80 oder 100 Prozent wird ab 2027 auch ein Altersvorsorgedepot ohne Beitragsgarantie möglich sein. Als besondere Form des Altersvorsorgedepots kommt ein Standarddepot hinzu. Dabei legt der Anbieter zwei Fonds mit unterschiedlichem Risikoprofil sowie eine Standardaufteilung fest. Der Kunde muss selbst keine Anlageentscheidungen treffen, kann von der voreingestellten Aufteilung aber abweichen. Vor Rentenbeginn wird das Vermögen schrittweise stärker in den risikoärmeren Fonds umgeschichtet. Die Effektivkosten des Standarddepots sind auf 1,0 Prozent pro Jahr begrenzt.
DVAG sieht wachsenden Beratungsbedarf
Genau beim Zugang ohne Beratung setzt die Kritik der DVAG an. Unterschiedliche Lebenssituationen, Sicherheitsbedürfnisse und Anlageziele verlangten individuelle Lösungen.
Knapp sagt:
„Auch deshalb sehe ich es kritisch, dass das Standardprodukt und die Frühstartrente ohne Beratung abgeschlossen werden können.“
Die DVAG verweist dabei auf eine Marktuntersuchung von Sirius Campus und Aeiforia. Danach bevorzugen 44 Prozent der Befragten eine Lösung mit 80 Prozent Garantie und mittleren Renditechancen. Rund ein Drittel wünsche eine vollständige Garantie. Neun Prozent würden vollständig darauf verzichten.
Knapp bringt die Position seines Unternehmens auf einen Satz:
„Die Zukunft der Altersvorsorge liegt in der Beratung, nicht im Produkt.“
Altersvorsorge müsse über Jahrzehnte funktionieren. Familiengründung, Immobilienkauf, berufliche Veränderungen oder neue finanzielle Ziele könnten dazu führen, dass eine einmal gewählte Lösung später angepasst werden müsse.
Entsprechend verstehe die DVAG Beratung als langfristigen Prozess und nicht als einmaliges Verkaufsgespräch. Das entspreche auch dem eigenen Allfinanzmodell: Nach Darstellung des Unternehmens sollen Vermögensberater die finanzielle Situation analysieren, ein Konzept entwickeln und Kunden anschließend langfristig begleiten.
Mein Kommentar: Beratung ist gut. Auswahl aber auch.
Dass die DVAG die persönliche Beratung in den Mittelpunkt stellt, überrascht nicht. Sie gehört zum Kern ihres Geschäftsmodells. Auch meiner Meinung nach kann Beratung gerade bei der Altersvorsorge einen erheblichen Mehrwert bieten.
Nur ist Beratung allein noch keine Garantie für irgendwas. Auch die Produkte, die am Ende tatsächlich vermittelt werden, müssen zum Kunden, seinen individuellen Wünschen und finanziellen Zielen passen. Die Beratung sollte also möglichst produktoffen erfolgen und die optimalen Lösungen für den Sparer in den Mittelpunkt stellen und nicht etwa die reine Produktvermittlung.
Die Versicherungs- und Finanzbranche hatte mit Riester lange Zeit, ihre Beratungs- und Produktkonzepte unter Beweis zu stellen. Verbraucherschützer kritisieren seit Jahren unter anderem Kosten, Komplexität und Vertriebsanreize. Das bedeutet ausdrücklich nicht, dass Vermittler generell schlecht beraten hätten. Eine solche Pauschalisierung wäre falsch. Es zeigt aber: Ein Beratungsgespräch garantiert noch kein passendes Produkt.
Vielleicht ist es deshalb gar nicht schlecht, wenn Sparer künftig mehrere Wege haben.
Gute Berater müssen Neobroker oder einen Abschluss ohne persönliche Beratung kaum fürchten. Wer sein Handwerk versteht, die Situation des Kunden sauber analysiert und Kosten, Renditechancen, Garantien und Risiken verständlich erklärt, liefert einen Mehrwert, den ein einfacher Online-Abschluss nicht ohne Weiteres ersetzt.
Schwieriger könnte es für diejenigen werden, deren Beratung diesen Mehrwert nicht liefert. Das gilt auch dann, wenn die verfügbare Produktauswahl in der Art begrenzt ist, dass nicht jede Kundensituation mit einer passenden Lösung gewürdigt werden kann.
Damit dürften auch alternative Vergütungsmodelle stärker in den Blick rücken. Beratung gegen Honorar oder andere vom konkreten Produkt unabhängige Vergütungsformen können ermöglichen, auch Produkte mit niedriger oder ohne Vermittlungsprovision wirtschaftlich in eine Beratung einzubeziehen.
Die Reform schafft damit nicht nur mehr Wettbewerb zwischen Produkten. Sie erhöht auch den Wettbewerb zwischen unterschiedlichen Beratungs- und Vertriebswegen.
Gute Beratung muss diesen Wettbewerb nicht fürchten. Sie muss zeigen, welchen Mehrwert sie liefert – und warum dieser Mehrwert sein Geld wert ist.
Deine Meinung ist uns wichtig!