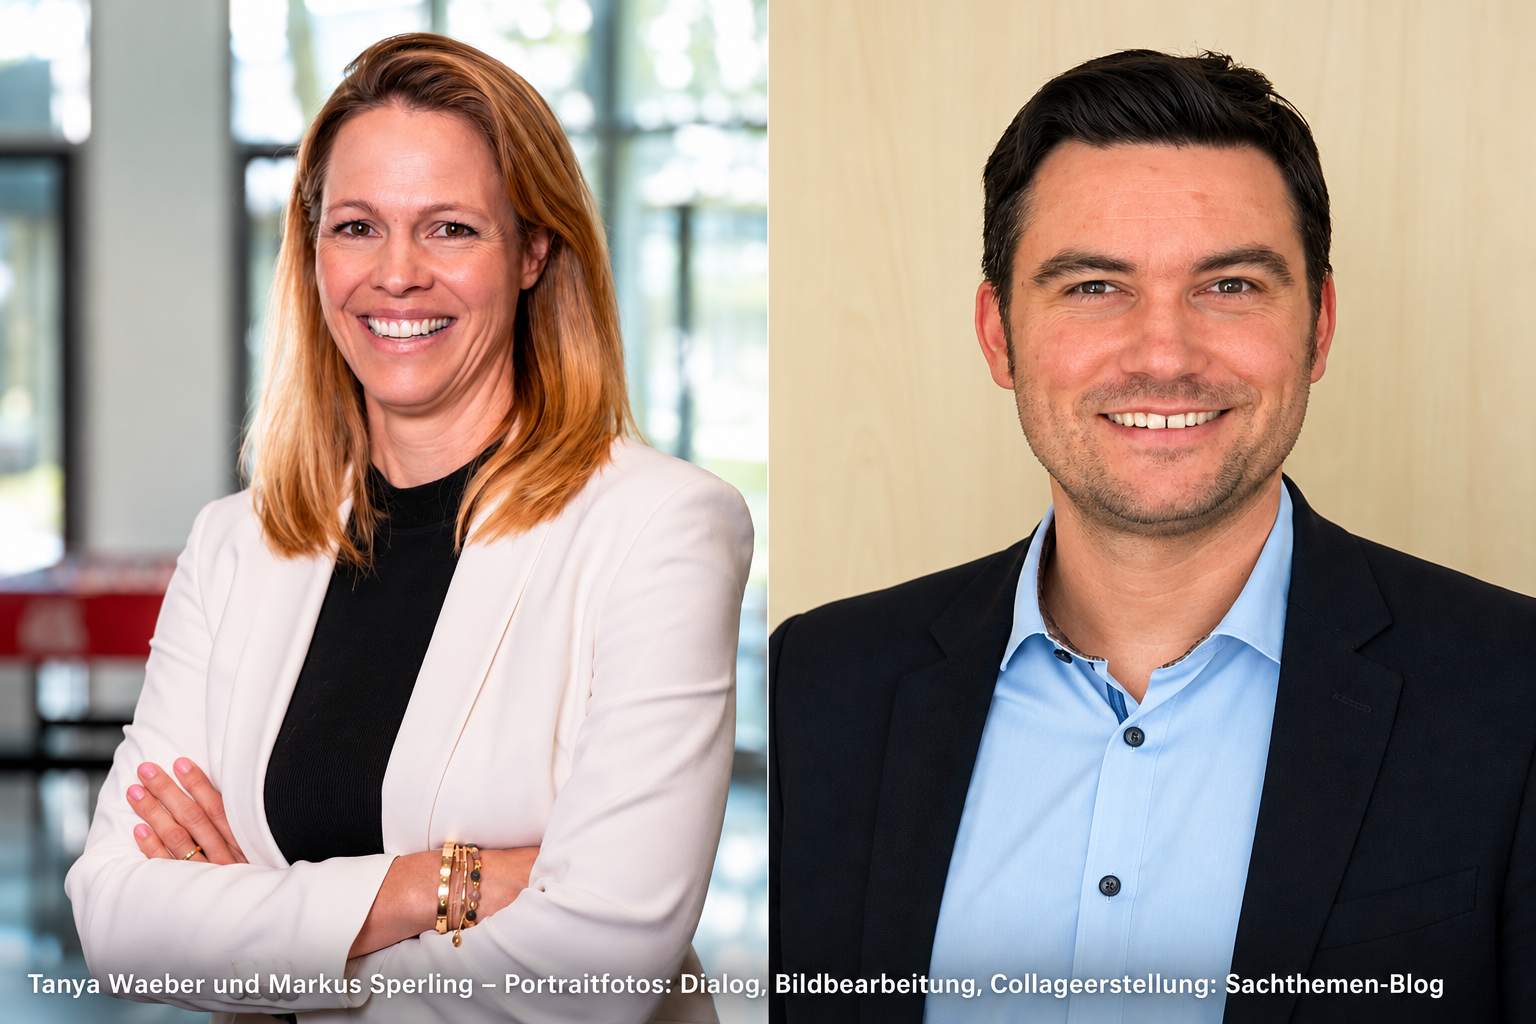
„Ich stelle die These auf, dass in Zukunft mindestens die Hälfte der Aufgaben, die wir momentan auf Maklerseite, aber auch auf Versichererseite im Underwriting tätigen, automatisch von Agenten gelöst werden.“
— Tanya Waeber, Vorstand Dialog Versicherung AG
KI-Agenten statt E-Mail-Pingpong
Nach Waebers Einschätzung werden KI-Agenten künftig einen erheblichen Teil der administrativen Arbeiten zwischen Maklern und Versicherern erledigen. Dazu gehören insbesondere die Erhebung von Risikoinformationen, deren Übermittlung und die Klärung fehlender Angaben. Perspektivisch könnten die KI-Systeme beider Seiten unmittelbar miteinander kommunizieren und damit den bislang häufig langwierigen Austausch per E-Mail ersetzen. Die dadurch frei werdenden Kapazitäten sollen für die eigentliche Risikobewertung genutzt werden.
Während standardisierte Risiken im Privat- und Gewerbegeschäft zunehmend automatisiert bearbeitet werden könnten, sieht die Dialog bei komplexen gewerblichen Risiken weiterhin einen hohen Bedarf an qualifizierter Beratung. Gerade die fortschreitende Digitalisierung und Spezialisierung von Unternehmen führe zu neuen Risiken, die individuell bewertet und abgesichert werden müssten. Bereits heute würden einzelne Kunden KI nutzen, um ihre Versicherungsunterlagen zu analysieren und den bestehenden Versicherungsschutz überprüfen zu lassen.
Produkthaftung: Wenn ein Zulieferer zum Automobilhersteller kommt
Wie KI die Arbeit im Underwriting unterstützen kann, erläuterte Sperling am Beispiel eines Kunststoffherstellers, der erstmals Bauteile an einen Automobilproduzenten liefert. Mit dem neuen Auftrag verändern sich dessen Haftungsrisiken erheblich. Fehlerhafte Teile können Serienschäden über mehrere Fahrzeugmodelle hinweg verursachen. Zu prüfen wären deshalb unter anderem der Bedarf an einer Kfz-Rückrufkostenversicherung sowie die Absicherung von Aus- und Einbaukosten.
Hinzu kommen die häufig umfangreichen Lieferverträge der Automobilindustrie. KI könnte solche Vereinbarungen auswerten, Haftungsüberwälzungen erkennen und mögliche versicherungstechnische Probleme aufzeigen. Auch Produktionsmengen und denkbare Schadenszenarien ließen sich analysieren, um den erforderlichen Versicherungsumfang besser einzuschätzen. Die Entscheidung über Annahme, Versicherungssummen und Deckungsumfang bliebe beim Underwriter.
Sachversicherung: Umfangreiche Unterlagen schneller auswerten
Erweitert der Kunststoffhersteller seine Produktion und errichtet eine neue Werkhalle, entstehen zusätzliche Fragen zur Sach- und Betriebsunterbrechungsversicherung. Dazu zählen Wertekonzentrationen, Brandschutz, Wiederbeschaffungszeiten von Spezialmaschinen und ausreichende Haftzeiten.
Gerade in der industriellen Sachversicherung müssen Underwriter häufig umfangreiche Brandschutzberichte, Bauunterlagen und technische Dokumentationen auswerten. Nach den Erfahrungen der Dialog kann KI diese Unterlagen bereits heute strukturieren und wesentliche Risikoinformationen herausarbeiten. Arbeiten, die bislang Stunden oder sogar Tage beanspruchten, könnten dadurch erheblich beschleunigt werden. Vollständig fehlerfrei seien die Ergebnisse allerdings noch nicht.
Vom Aktenstudium zur Datenanalyse
Sperling erwartet, dass sich das Berufsbild des Underwriters stärker in Richtung Datenanalyse entwickelt. Statt umfangreiche Unterlagen selbst durchzuarbeiten, könnten künftig auf einer zentralen Benutzeroberfläche bereits aufbereitete Informationen zur Verfügung stehen. Neben den Angaben des Kunden ließen sich auch externe Daten einbeziehen, beispielsweise zur Löschwasserversorgung eines Betriebsstandorts.
Damit könnte sich auch die Bearbeitung individueller Gewerberisiken deutlich beschleunigen. Voraussetzung wäre allerdings, dass die KI zuverlässig arbeitet und ihre Ergebnisse fachlich überprüft werden. Die vollständige Ablösung menschlicher Underwriter ist nach Darstellung der beiden Referenten nicht vorgesehen. Insbesondere die individuelle Risikobewertung, Vertragsverhandlungen und die Abstimmung zwischen Makler und Versicherer sollen weiterhin von Menschen übernommen werden. Die KI soll vor allem die zeitaufwendige Vorarbeit erledigen.
Deine Meinung ist uns wichtig!