„Ein Auszahlplan ist Käse.“
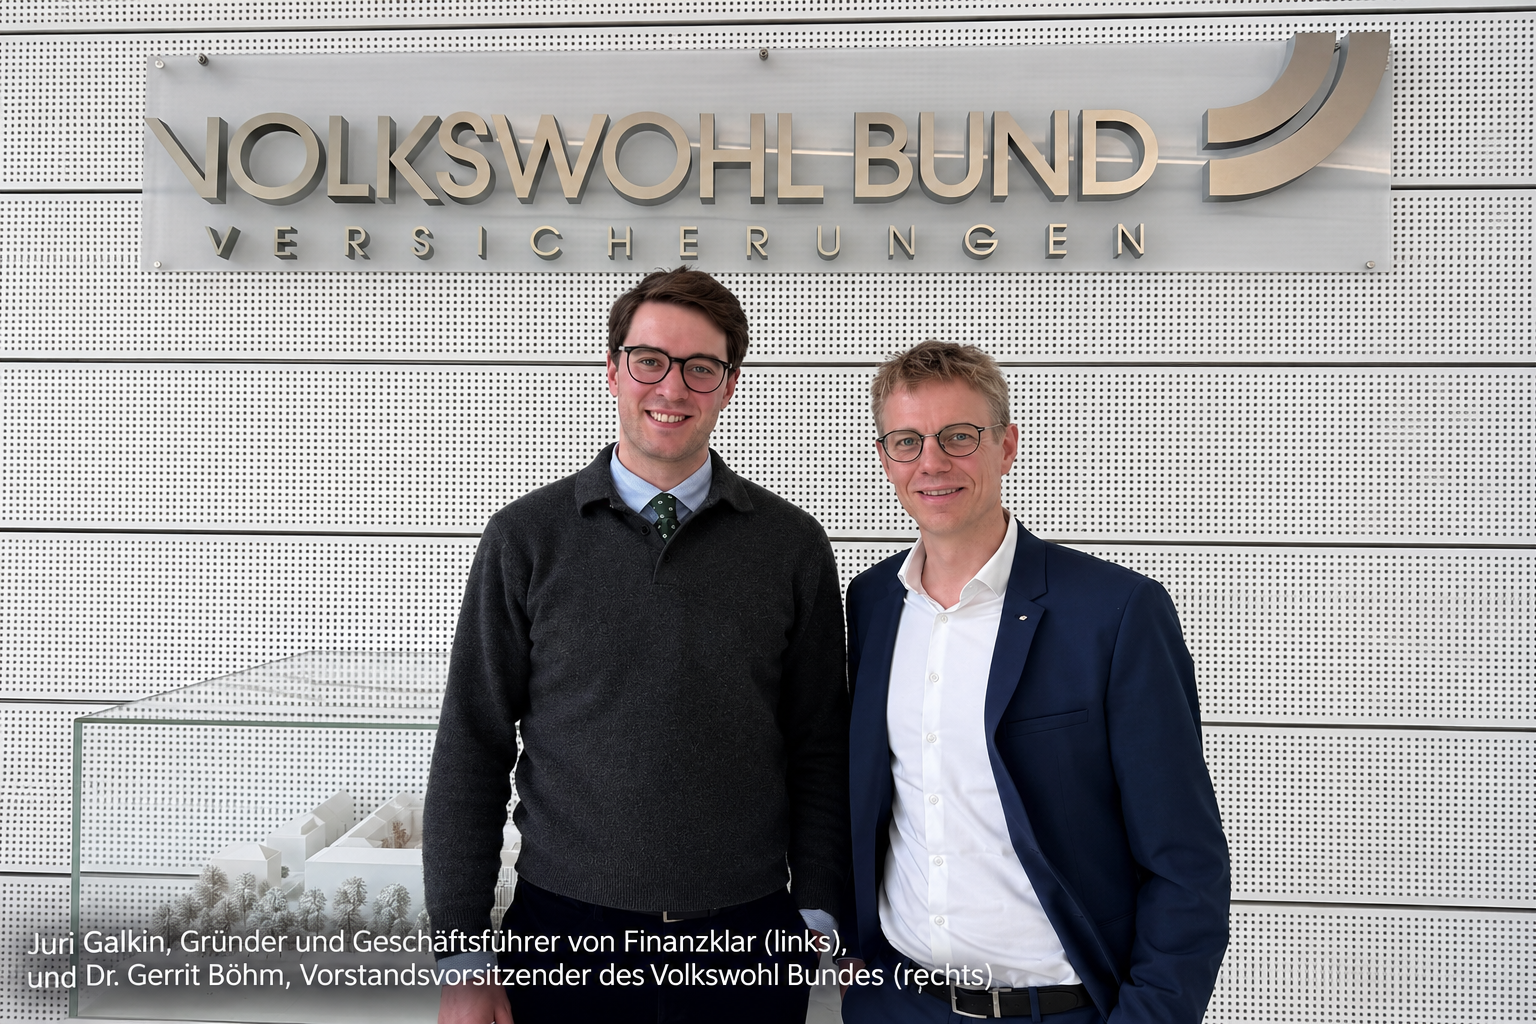
Mit dieser deutlichen Aussage kritisiert Dr. Gerrit Böhm, Vorstandsvorsitzender des Volkswohl Bundes, einen zentralen Bestandteil der Altersvorsorgereform. Geäußert hat er sich im Gespräch mit Juri Galkin, Gründer und Geschäftsführer des Mannheimer Versicherungsmaklers Finanzklar. Galkin betreibt einen eigenen Podcast zum Altersvorsorgedepot, in dem er mit Vertretern aus Politik, Wissenschaft und Finanzwirtschaft über die Reform spricht. Im Interview mit Böhm ging es neben der lebenslangen Rente auch um das geplante staatliche Standarddepot, die Rolle der Beratung und die künftigen Wettbewerbsbedingungen zwischen Versicherern und Banken.
„Wenn am Ende des Geldes noch Leben übrig ist, […] dann habe ich ein Problem. Und das ist dann auch ein volkswirtschaftliches Problem.“
Böhm befürchtet, dass sich Politik und Anbieter in einigen Jahren über Millionen neuer Verträge freuen könnten, ohne das Problem der Altersarmut tatsächlich gelöst zu haben. Gegen Auszahlpläne grundsätzlich habe er nichts. Bei staatlich geförderter Altersvorsorge müsse jedoch die lebenslange Absicherung im Mittelpunkt stehen.
Altersvorsorge an der Supermarktkasse?
Auch die zunehmende Digitalisierung des Vertriebs betrachtet Böhm kritisch. Auf die Frage, ob künftig möglicherweise sogar Handelsunternehmen wie Aldi oder Lidl Altersvorsorgedepots anbieten könnten, antwortet er:
„Altersvorsorge über die Supermarktkasse, das ist, glaube ich, keine gute Idee.“
Technisch einfache Abschlüsse seien nicht automatisch gute Lösungen. Altersvorsorge betreffe langfristige finanzielle Entscheidungen, unterschiedliche Lebenssituationen und steuerliche Fragen. Dafür brauche es Beratung und nicht nur einen digitalen Produktvergleich.
„Nicht jedes Thema kann ich mit drei Klicks lösen. Ich kann mit drei Klicks bei Amazon ganz viele tolle Sachen bestellen. Aber meine Altersvorsorge, vielleicht ist die nicht lösbar mit drei Klicks.“
ETFs und Fondssparpläne lehnt Böhm keineswegs ab. Diese seien auch in den Produkten seines Unternehmens verfügbar. Er bezweifelt vielmehr, dass der Trend zu einfachen digitalen Abschlüssen automatisch zu einer besseren Altersversorgung führt. Die Politik sei hier möglicherweise „ein bisschen auf dem Holzweg“ und vielleicht auch falsch beraten.
Zweifel am staatlichen Standarddepot
Für ein staatlich organisiertes Standarddepot sieht Böhm keinen Bedarf. Der private Markt werde seiner Ansicht nach ausreichend gute Angebote bereitstellen. Zudem zweifelt er an der praktischen Umsetzung. Die Verwaltung geförderter Verträge mit Zulagen, Beitragsänderungen und Wechselmöglichkeiten sei erheblich aufwendiger als die reine Kapitalanlage.
Aus Gesprächen in Berlin berichtet er von unterschiedlichen Einschätzungen:
„Die, die es entschieden haben, die sagen: Ja, das passt schon irgendwie. Und die, die es machen müssen, die sagen: Die wissen überhaupt nicht, was sie uns da eingebrockt haben.“
Böhm bezweifelt deshalb auch, dass das staatliche Standarddepot zum vorgesehenen Termin umgesetzt werden kann. Aus Gesprächen in Berlin berichtet er, dass vor allem diejenigen erhebliche Schwierigkeiten sehen, die für die praktische Umsetzung verantwortlich sind. Die politischen Entscheidungsträger seien dagegen deutlich optimistischer.
Einen Wettbewerb mit dem Staat würde der Volkswohl Bund dennoch annehmen, sofern gleiche Bedingungen gelten. Eine Quersubventionierung staatlicher Angebote aus Steuermitteln lehnt Böhm ab. Auch bei der geplanten Kostenverordnung sieht er noch Klärungsbedarf. Zwar gelten die vorgesehenen Regelungen grundsätzlich für Banken und Versicherer gleichermaßen. Wegen zusätzlicher aufsichtsrechtlicher Anforderungen könnten Versicherer nach seiner Darstellung bei der Kostenbehandlung jedoch benachteiligt werden. Hier fordert er gleiche Wettbewerbsbedingungen. Die vorgesehene Verteilung von Abschluss- und Vertriebskosten über die Vertragslaufzeit hält Böhm dagegen für umsetzbar. Kritischer beurteilt er Regelungen, die aus seiner Sicht vor allem Kunden begünstigen, die ihre Verträge vorzeitig beenden. Innerhalb des Versicherungskollektivs führe dies zu einer Umverteilung zulasten derjenigen, die ihre Verträge durchhalten.
Riester-Wechsel bereiten keine Sorgen
Auch mögliche Wechsel aus bestehenden Riester-Verträgen in das neue Altersvorsorgedepot waren Thema des Gesprächs. Galkin wollte wissen, welche Folgen es hätte, wenn zehn, fünfzehn oder sogar zwanzig Prozent der Riester-Kunden wechseln würden. Böhms Antwort:
„Das wäre kein Problem, das haben wir alles simuliert.“
Zwar könnten solche Wechsel Auswirkungen auf die Kapitalanlage und das Liquiditätsmanagement haben. Darauf sei der Volkswohl Bund jedoch vorbereitet. Der Versicherer wolle seinen Vermittlern Vergleichs- und Beratungswerkzeuge zur Verfügung stellen, um zu prüfen, für welche Kunden sich ein Wechsel lohnt. Ein breites Produktangebot sei geplant, konkrete Konditionen nannte Böhm allerdings noch nicht. Dass die Vermittlervergütung künftig voraussichtlich geringer ausfallen werde, räumt er ein. Eine existenzielle Bedrohung für Vermittler sieht er darin nicht. Deren Beratung beschränke sich schließlich nicht auf einzelne Produkte.
Seine Botschaft an die Bundesregierung fasst Böhm am Ende des Gesprächs knapp zusammen:
„Macht Rentenpolitik und nicht Auszahlplanpolitik.“
Deine Meinung ist uns wichtig!